合江绿色金融:从绿色信贷到碳资产质押的完整实践指南
在"双碳"目标持续推进的背景下,合江绿色金融正从政策倡导走向企业日常经营的真实需求。无论是化工、白酒、能源等本地传统产业的低碳改造,还是环保科技企业的扩张融资,都绕不开绿色信贷申请、碳资产质押、绿色债券发行等具体工具。本文围绕合江绿色金融的落地路径,梳理一套可操作的知识框架,帮助企业与从业者看清其中的机会与门槛。
合江绿色金融的政策土壤与现实需求
合江地处川渝交界,工业基础以食品酿造、化工、建材和能源为主,这类产业在能耗与排放上压力较大,也恰恰是绿色金融最能发挥作用的领域。近年来,地方层面陆续推动绿色项目库建设、绿色信贷统计口径统一、碳账户试点等工作,为合江绿色金融的落地提供了制度基础。
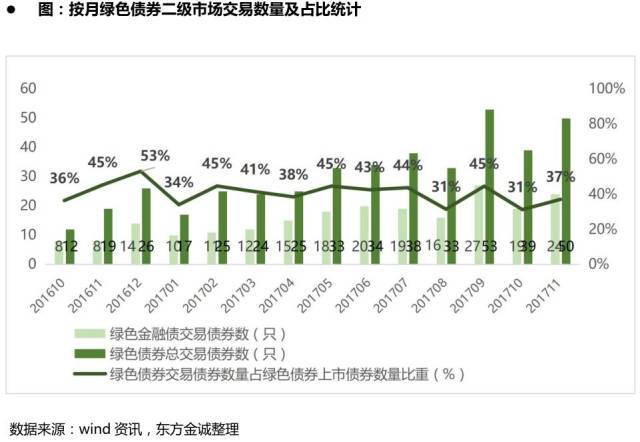
从需求端看,企业的痛点相当具体:技术改造缺资金、抵押物不足、对绿色认定标准不熟悉、不清楚哪些项目能被纳入绿色债券支持目录。这些问题单靠企业自身难以解决,需要金融机构、咨询机构和第三方认证机构共同参与。理解这一点,是理解合江绿色金融为何强调"服务链条"而非单一产品的前提。
绿色信贷申请:合江企业最常见的切入点
绿色信贷是合江绿色金融体系中覆盖面最广的工具。相比其他融资方式,它的门槛相对可控,审批周期也更短,适合有明确节能改造或污染治理项目的企业。
- 项目认定先行:企业需要对照绿色产业指导目录,确认项目属于节能环保、清洁能源、清洁生产等哪一类别,并准备可研报告、环评批复、能耗数据等材料。
- 关注差异化定价:部分银行对绿色信贷给予利率优惠或绿色通道,企业应主动询问是否有内部绿色信贷额度。
- 贷后管理不可忽视:绿色信贷通常要求资金用途可追踪、环境效益可量化,企业需建立台账,记录资金流向与节能减排效果。
实践中,很多合江企业卡在"环境效益测算"这一环。建议在申请前引入专业机构做预评估,把节能量、减排量折算成可被银行接受的数据口径,通过率会明显提高。
碳资产质押与碳配额交易:把"看不见的资产"变成融资工具
碳资产质押是合江绿色金融中技术含量较高的一类业务。简单说,就是企业以持有的碳配额或核证减排量作为质押物,向银行申请贷款。它的前提是企业已被纳入碳市场或拥有可确权的碳资产。
操作上有几个关键节点:一是碳资产的估值,需要参考碳市场价格并考虑波动风险;二是质押登记,目前多通过碳交易所或相关登记机构完成;三是风险处置机制,一旦企业违约,碳资产的变现路径要事先明确。对于合江的控排企业而言,碳配额交易本身也是一项日常管理任务——配额盈余可以出售获利,缺口则需要提前买入,避免履约期临近时价格上行带来的成本压力。
值得提醒的是,碳资产质押并非"零门槛"。银行通常还会考察企业的主营业务现金流,碳资产更多是增信手段而非唯一还款来源。
绿色债券发行与ESG报告编制:面向更大资本市场的准备
当融资规模上升到一定量级,绿色债券发行就成为合江绿色金融的重要选项。绿色债券的优势在于期限较长、成本相对可控,且能提升企业在资本市场的形象。但发行流程复杂,涉及募集资金用途的绿色认定、第三方评估认证、存续期信息披露等环节,对企业的规范化管理能力要求较高。
与之配套的是ESG报告编制。越来越多金融机构在授信审批时会参考企业的ESG表现,供应链核心企业也开始要求上下游提供环境与碳排放数据。一份结构清晰、数据可核验的ESG报告,不仅是合规文件,更是融资谈判中的加分项。合江企业在编制时应重点关注实质性议题识别,避免堆砌模板化内容,把能耗、排放、环保投入等核心指标讲清楚。
绿色项目融资与环保企业贷款:不同主体的差异化路径
绿色项目融资通常针对单体规模较大的工程,如污水处理厂、分布式光伏、固废处置设施等,强调项目自身现金流对债务的覆盖能力。而环保企业贷款更多面向中小型环保服务商,看重企业经营稳定性与订单质量。
两类主体在合江绿色金融实践中的策略不同:项目方应重点打磨项目商业模型与环境效益测算;环保企业则应完善财务规范、积累履约记录,并善用绿色供应链金融工具——比如依托核心企业的应付账款获得融资,缓解垫资压力。
碳中和咨询:让专业服务补上能力短板
碳盘查、碳足迹核算、减排路径设计、碳中和方案编制,这些工作对多数合江企业而言属于全新领域。碳中和咨询的价值在于把政策语言翻译成企业能执行的动作:哪些环节排放最高、哪项技改投入产出比最优、如何与绿色金融产品对接。
选择咨询服务时,建议关注三点:是否具备相关行业经验、是否熟悉本地金融机构的审批偏好、能否提供可落地的数据支撑而非泛泛而谈的报告。好的咨询不是交一份文件,而是帮企业建立起可持续的碳管理能力。
结语:合江绿色金融的下一步
合江绿色金融的推进,本质上是一场关于"标准"和"数据"的基础设施建设。企业越早建立规范的能耗与碳排放台账,越容易在绿色信贷申请、碳资产质押、绿色债券发行等环节占据主动。对于金融机构和咨询机构而言,深入理解本地产业特征,提供贴合实际的方案,才是打开合江绿色金融市场的正确方式。绿色转型不是一次性投入,而是一条需要持续经营的长线,早布局者往往能获得更低的资金成本和更稳的竞争优势。