合江绿色金融:从绿色信贷到碳资产质押的全链条融资实践
合江地处川渝黔结合部,长江与赤水河在此交汇,生态资源禀赋突出,同时也聚集了一批化工、酿造、建材等传统产业。如何在守住生态底线的同时让企业获得可负担的资金支持,是当地金融体系近年来着力破解的课题。合江绿色金融的推进路径,正是在这样的现实土壤中逐步成形的——它不是一套抽象的政策口号,而是由绿色信贷、碳资产质押、绿色债券、ESG信息披露等一系列具体工具串联起来的融资链条。
一、合江绿色金融的现实起点:产业基础与融资痛点
理解合江绿色金融,先要看清当地的产业结构。合江的工业园区内既有需要深度改造的高耗能企业,也有从事竹木加工、特色农产品深加工、生态旅游的轻资产主体。前者面临节能降碳的技术改造资金缺口,后者则常常因为缺乏合格抵押物而难以获得银行授信。
传统信贷逻辑下,这两类企业都不算"优质客户":重资产企业环保合规压力大,轻资产企业抵押物不足。绿色金融要解决的,恰恰是用新的评价维度和新的增信手段,把"绿色"本身变成可识别、可计量、可交易的信用来源。这也是合江绿色金融区别于一般普惠金融的关键所在。
二、绿色信贷申请:把环保表现纳入授信语言
绿色信贷是合江绿色金融体系中最基础、覆盖面最广的工具。与普通流动资金贷款相比,绿色信贷申请的核心差异在于贷前审查环节增加了环境绩效评估:企业的污染物排放水平、能耗强度、是否纳入碳排放配额管理、有无环保处罚记录,都会影响授信额度与利率定价。
实际操作中,申请流程大致包括几个环节:
- 项目绿色属性认定——对照绿色产业目录,判断项目属于节能环保、清洁能源、生态修复还是绿色交通等类别;
- 环境效益测算——量化项目建成后预计实现的节能量、减排量或污染物削减量;
- 合规性核查——环评批复、排污许可、安全生产许可等文件是否齐备;
- 贷后跟踪——部分银行要求企业定期报送环境效益数据,作为后续利率优惠的依据。
对合江的中小企业而言,提前整理好上述材料,往往能显著缩短审批周期。环保企业贷款在这一环节具备天然优势,因为其主营业务本身就符合绿色属性认定标准,材料准备相对顺畅。
三、碳资产质押与碳配额交易:让"看不见的资产"变成抵押物
合江绿色金融中最具创新性的部分,是把碳资产纳入抵质押品范围。所谓碳资产质押,是指企业以其持有的碳排放配额或核证自愿减排量作为质押物,向银行申请贷款。这一模式有效缓解了控排企业"有资产、缺现金"的困境。
碳资产质押的关键在于价值评估与风险控制。银行通常需要解决三个问题:碳配额的市场价格如何确定、质押期间价格波动如何管理、企业违约时质押物如何处置。实践中,常见的做法是参考全国碳市场或区域试点市场的近期成交均价,设置一定的质押率折扣,并在合同中约定价格预警线。碳配额交易市场的流动性越好,这类质押业务的可行性就越高。
需要提醒的是,碳资产质押并非适用于所有企业。它更适合已纳入碳市场管理的重点排放单位,以及拥有林业碳汇、沼气利用等自愿减排项目的主体。合江周边丰富的竹林资源,为林业碳汇类项目的开发提供了想象空间,但项目方法学的选择、额外性论证和监测报告编制,仍需专业机构参与。
四、绿色债券发行与绿色项目融资:对接资本市场
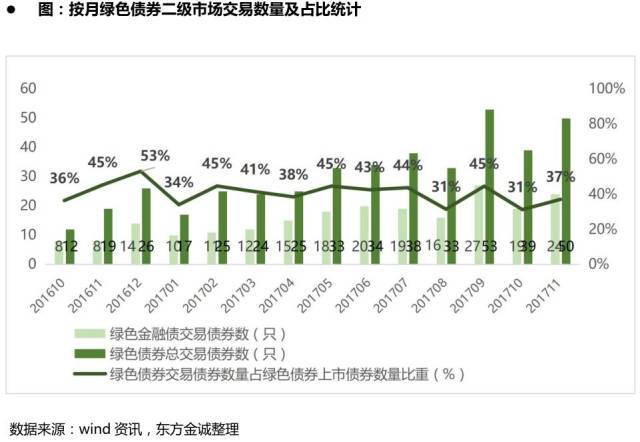
当融资需求超出单一银行的信贷能力时,绿色债券发行就成为重要选项。绿色债券要求募集资金专项用于绿色项目,并需由第三方机构出具认证意见,存续期内还要披露资金使用情况和环境效益。对合江有一定规模的环保基础设施运营方、清洁能源开发企业来说,绿色债券能够提供期限更长、成本相对可控的资金来源。
与之配套的是绿色项目融资。这类融资通常以项目本身产生的现金流作为还款来源,强调"项目封闭管理",适合污水处理、固废处置、分布式光伏等具有稳定收益的工程。相比主体信用融资,绿色项目融资更看重项目自身的环境效益与经济效益是否成立,这对缺乏强担保但项目质地优良的企业反而是利好。
五、ESG报告编制与碳中和咨询:从融资工具到管理工具
合江绿色金融的深化,正在把ESG报告编制从"加分项"变成"必答题"。越来越多的金融机构在授信审批时要求企业提供ESG相关信息,尤其是环境维度的数据。一份规范的ESG报告,需要覆盖碳排放核算、能源消耗、废弃物管理、员工安全等议题,并保证数据口径的可追溯性。
与之相伴的是碳中和咨询需求的上升。企业要实现碳中和,路径通常包括:碳盘查摸清家底、设定减排目标、实施节能技改、购买绿电或碳信用抵消剩余排放。这一过程需要外部专业力量协助,尤其是在核算边界划定和减排路径经济性比较方面。
绿色供应链金融则把视角从单个企业扩展到产业链。核心企业的绿色采购标准,会传导至上游供应商,金融机构据此为符合条件的中小供应商提供应收账款融资、订单融资等服务。合江的特色农产品加工、白酒酿造等产业链,都具备开展绿色供应链金融的基础条件。
六、合江绿色金融落地的几点务实建议
结合当地实际,企业在运用绿色金融工具时,可以注意以下几点:
- 先做碳盘查,再谈融资——摸清自身排放数据,是申请绿色信贷、发行绿色债券的共同前提;
- 用好政策叠加——绿色信贷的利率优惠、财政贴息、担保增信往往可以组合使用,主动向经办银行询问;
- 重视信息披露的持续性——环境效益数据不是一次性材料,贷后和存续期的持续披露直接影响后续融资便利度;
- 量力选择工具——中小企业优先从绿色信贷和供应链金融切入,具备条件后再考虑债券和碳资产质押。
合江绿色金融的价值,不在于工具本身有多新颖,而在于这些工具能否真正嵌入当地企业的经营场景。从绿色信贷申请的流程优化,到碳资产质押的估值机制,再到ESG报告编制的规范化,每一步的落地程度,决定了绿色金融是停留在概念层面,还是成为企业可依赖的融资渠道。对于合江的环保企业和转型中的传统产业主体而言,早一步理解这套规则,也就早一步掌握了资金的主动权。